Mostrando entradas con la etiqueta préstamo. Mostrar todas las entradas

domingo, 3 de agosto de 2014

Un Rescate Bancario, ¿La Banca Siempre Gana?

Desde que era un niño siempre he oído en casa, en la calle, en el colegio, en el instituto y universidades: "la banca siempre gana". Pero, ¿es esto verdad, es así?

De forma genérica, creo que la afirmación es correcta, más aún cuando vemos los continuos rescates, inyecciones de liquidez, ventas del Estado con pérdidas millonarias, etc.

Sin embargo, pensemos de alguna manera que un banco es una persona (de hecho lo es, pues como toda empresa, son personas jurídicas), pero demos a estas empresas especiales que son los bancos e instituciones financieras, algo parecido a una personalidad, de forma que podamos extrapolar las situaciones cotidianas para un mortal sobre un banco.

Veamos el ejemplo, sencillo, para todos los públicos y que fácilmente nos harán entender y analizar la situación, para además concluir a nuestro propio criterio:

viernes, 14 de febrero de 2014

Linea ICO Empresas y Emprendedores 2014

El ICO son las siglas de Instituto de Crédito Oficial. Una de sus funciones es promover la inversión o al menos facilitarla a través de una líneas de financiación que se ponen a disposición de bancos y cajas de ahorro para que, con la mediación de estas entidades financieras, llegue el crédito a los destinatarios, que ya pueden ser empresas, particulares o autónomos, dependiendo de la línea de crédito que estemos tratando.

La que nos ocupa en el post de hoy es la que se dirige exclusivamente a empresas y autónomos (minoritariamente también para comunidades de propietarios), teniendo como máximo los 10 millones de euros por empresa o grupo empresarial, en una o varias operaciones. Veamos con más detalle su forma de funcionar:

viernes, 22 de marzo de 2013

¿Hipoteca con suelo o sin suelo?

Ya hemos hablado lo que son los suelos o tipos mínimos de las hipotecas, pero lo que quizá no sabéis es que entidades financieras que ahora presumen de tener una oferta hipotecaria sin suelo, realmente lo llevan encubierto.

sábado, 2 de marzo de 2013

Avalar o No Avalar, esa es la cuestión

¿Quién no se ha encontrado alguna vez en la tesitura de responder a la pregunta de: "me puedes avalar"? Supongo que la mayoría, y si no es así, aún os quedan años de vida suficientes, alguien os lo pedirá, seguro.

Así que prestad un poco de atención a las siguientes líneas, veremos qué implicaciones tiene, a qué nos comprometemos al avalar un préstamo, a un familiar, amigo o vecino, qué os pedirá el banco, qué debemos preguntarnos a la hora de decidir si hacerlo o no, impuestos por avalar, etc.


miércoles, 19 de septiembre de 2012

La Hipoteca Perfecta

La Hipoteca Perfecta es la hipoteca cancelada, de eso no hay ninguna duda. Quizá ya se haya pasado el momento de las hipotecas, el boom hipotecario está de capa caída desde hace unos años, básicamente porque no hay liquidez en los mercados, se presta poco dinero y caro, los alquileres han bajado, los ciudadanos no estamos por la labor de seguir endeudándonos y la vivienda ya no es percibida como ese bien seguro de valoración creciente hasta el infinito y más allá.

Sin embargo, la tendencia puede invertirse si el precio de la vivienda baja todo lo que tiene que bajar y en un medio/largo plazo se consiguen reducir las elevadas tasas de paro.

Así que, si tienes pensado comprarte una casa (yo que tú no lo haría, alquila... ), este post te puede ayudar a definir lo que sería el préstamo hipotecario perfecto.

miércoles, 1 de agosto de 2012

La Financiación de Autónomos y Pymes VIII: Las SGR

Hoy por hoy las garantías son muy importantes a la hora de que las PYME's y autónomos consigan financiación, y en ocasiones éstas garantías brillan por su ausencia.

En muchos casos, existen negocios o actividades que, funcionando bien, necesitan un plus de financiación para crecer, ya sea inversión en bienes de equipo, instalaciones, acceder a concursos para proveer a terceros, etc. Sin las garantías adecuadas, los bancos y entidades de crédito podrían no apoyar la inversión, y por tanto perder una buena oportunidad para crecer o asegurar la continuidad de la empresa.

En este sentido, las Sociedades de Garantía Recíproca, o más conocidas por su acrónimo SGR, juegan un papel fundamental y que en ocasiones por desconocimiento, dejamos de acudir a ellas. Vamos a conocerlas.

jueves, 28 de junio de 2012

Dación en Pago: Verdades y Mentiras

La dación en pago es un tipo de operación que ha saltado a la actualidad derivada del desplome del mercado hipotecario.

En este ámbito, con relación a los préstamos hipotecarios, es decir, préstamos donde la garantía es una propiedad inmobiliaria, nos centraremos en lo más urgente y probablemente los casos más habituales, que el bien hipotecado sea nuestra propia vivienda.

De esta forma, en el contexto descrito, con la dación en pago el deudor salda su deuda con el banco con la entrega de la vivienda, por tanto, y dicho de otro modo, el banco recibe la vivienda como pago de la deuda pendiente.

¿Es todo tan fácil y tan bonito? No, ni es fácil, ni es bonito.

viernes, 15 de junio de 2012

La Financiación de Autónomos y Pymes VI: el Préstamo

En este punto, de la serie, vamos a cambiar a un producto de financiación a largo plazo, quizá el más conocido y utilizado, tanto por autónomos, pymes e incluso economías domésticas: El Préstamo.

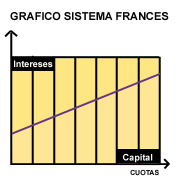
Es muy sencillo, o al menos lo parece porque es muy cotidiano. Lo más común es que tome forma de la siguiente manera: el banco nos presta dinero, y lo devolvemos en un plazo convenido en cuotas periódicas que comprenden capital e intereses, si el tipo de interés es fijo, las cuotas son todas iguales de principio a fin, y si es a tipo variable, dependerá de cada revisión del Euribor o el IRPH, depende de la referencia que se haya establecido. Lo normal es que el sistema de amortización sea Francés, eso significa que las cuotas al principio comprenden más intereses que capital, a mitad de la vida del préstamo lo que pagamos de capital e intereses en cada cuota se equilibra, y al final siempre pagamos mucho más capital progresivamente, siendo las últimas cuotas prácticamente sólo de capital. No obstante, hay otros sistemas de amortización, pero la banca hoy en día prácticamente usa en exclusiva el Francés (les reporta mayores intereses, a parte de que cobran primero los intereses).

Sin embargo, hay muchas más consideraciones, las cuales vamos a abordar en las siguientes líneas.

domingo, 18 de marzo de 2012

¿Se puede quitar el "Suelo" de mi Hipoteca? ¿Qué es?

Muchos ya sabréis que cuando se habla en los medios y en la prensa especializada del "suelo" de la hipoteca, o de la "cláusula suelo", se está hablando del tipo de interés mínimo del préstamo hipotecario y nada tiene que ver con el pavimento de vuestra vivienda.

miércoles, 11 de enero de 2012

El Banco: La "Fábrica" de Seguros

No sé si lo habréis notado vosotros también, pero desde hace un par de años no dejo de recibir llamadas de mi oficina bancaria, en ocasiones es para ofrecerme alguna tarjeta de crédito, otras para ver si quiero poner dinero en algún depósito, pero la mayoría de las veces es para ofrecerme algún seguro: de hogar, de vida, de salud, del coche, seguros de viajes, accidentes, etc.

Antiguamente éramos los clientes los que íbamos al banco y pedíamos: dinero prestado o tipo de interés para nuestros ahorros, pero la crisis de crédito ha hecho que la banca experimente una nueva vuelta de tuerca, y se hayan dado cuenta de un negocio que hasta entonces era secundario y sobre el que no estaban fijando demasiado su atención: Los seguros.

miércoles, 7 de diciembre de 2011

El descubierto en cuenta corriente o libreta de ahorro II: Plazos y Gastos

En el anterior artículo vimos qué era un descubierto y cómo lo conceden los bancos. En este veremos qué plazos tenemos para devolver el dinero (regularizarlo, en el argot bancario) y los gastos que supone.

Plazo para regularizar
A pesar de que los números rojos son un negocio muy lucrativo para los bancos, estos no suelen concederlos alegremente (en caso de impago, el procedimiento de recuperación suele ser más complicado para el banco, debido a la propia naturaleza del contrato de cuenta corriente frente a la de un préstamo o crédito), y siempre tratarán que se vuelva a poner en positivo en intervalos de tiempo inferiores al mes, es decir, con el ingreso de la siguiente nómina/pensión. No obstante, lo normal es que no se inicie el procedimiento de reclamación del contrato hasta pasado los 90 días, aunque lo cierto es que si incumplimos más allá de 30 días, el sistema informático de nuestro banco nos registrará con dicho incumplimiento y en el supuesto de que en el futuro precisemos de financiación o de cualquier operación de crédito, este será un punto desfavorable.

Los gastos del descubierto
Un descubierto sale “un ojo de la cara”, pero en ocasiones puede ser nuestro único remedio para salir del paso. Pasemos a explicar los conceptos por los que nos cobran.