Mostrando entradas con la etiqueta seguros. Mostrar todas las entradas

domingo, 16 de diciembre de 2012

Seguros de Salud

Los recortes sanitarios y las largas listas de espera en el sistema público de salud, están propiciando que muchos nos planteemos la posibilidad de contratar un seguro de salud o un seguro médico.
Es un producto que ya se encuentra desde hace años en el catálogo de productos a la venta en bancos y cajas de ahorro, pero en los que actúan como meros comercializadores, obteniendo una comisión por la venta del seguro, quedando totalmente al margen de la relación entre el asegurado, la compañía, y, como no, de los médicos.

Muchos ya los habréis probado y sabéis de lo que hablo, no obstante, este post tratará de daros diferentes perspectivas: la del cliente (asegurado o paciente), la del médico y la de la compañía.

miércoles, 19 de septiembre de 2012

La Hipoteca Perfecta

La Hipoteca Perfecta es la hipoteca cancelada, de eso no hay ninguna duda. Quizá ya se haya pasado el momento de las hipotecas, el boom hipotecario está de capa caída desde hace unos años, básicamente porque no hay liquidez en los mercados, se presta poco dinero y caro, los alquileres han bajado, los ciudadanos no estamos por la labor de seguir endeudándonos y la vivienda ya no es percibida como ese bien seguro de valoración creciente hasta el infinito y más allá.

Sin embargo, la tendencia puede invertirse si el precio de la vivienda baja todo lo que tiene que bajar y en un medio/largo plazo se consiguen reducir las elevadas tasas de paro.

Así que, si tienes pensado comprarte una casa (yo que tú no lo haría, alquila... ), este post te puede ayudar a definir lo que sería el préstamo hipotecario perfecto.

viernes, 15 de junio de 2012

La Financiación de Autónomos y Pymes VI: el Préstamo

En este punto, de la serie, vamos a cambiar a un producto de financiación a largo plazo, quizá el más conocido y utilizado, tanto por autónomos, pymes e incluso economías domésticas: El Préstamo.

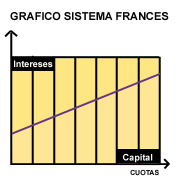
Es muy sencillo, o al menos lo parece porque es muy cotidiano. Lo más común es que tome forma de la siguiente manera: el banco nos presta dinero, y lo devolvemos en un plazo convenido en cuotas periódicas que comprenden capital e intereses, si el tipo de interés es fijo, las cuotas son todas iguales de principio a fin, y si es a tipo variable, dependerá de cada revisión del Euribor o el IRPH, depende de la referencia que se haya establecido. Lo normal es que el sistema de amortización sea Francés, eso significa que las cuotas al principio comprenden más intereses que capital, a mitad de la vida del préstamo lo que pagamos de capital e intereses en cada cuota se equilibra, y al final siempre pagamos mucho más capital progresivamente, siendo las últimas cuotas prácticamente sólo de capital. No obstante, hay otros sistemas de amortización, pero la banca hoy en día prácticamente usa en exclusiva el Francés (les reporta mayores intereses, a parte de que cobran primero los intereses).

Sin embargo, hay muchas más consideraciones, las cuales vamos a abordar en las siguientes líneas.

lunes, 30 de enero de 2012

Para que Mi Banco me devuelva la comisión

Ya desde principios del milenio, se vislumbraba que en la cuenta de resultados de los bancos el margen financiero (resultado que el banco obtiene por la diferencia entre el precio al que pide prestado el dinero y luego lo presta) iba decreciendo, ya que los márgenes y diferenciales se iban estrechando, es por ello que alguna mente creativa decidió que la mejor manera de no perder comba y seguir obteniendo espectaculares beneficios era incrementar las comisiones por servicios y, más ahora, con las fuertes provisiones que deben hacer por culpa de la morosidad

Son muy variadas, y normalmente el coste es residual para la entidad, o incluso se podría decir que aunque nos lo cobren de manera porcentual, para ellos es básicamente un coste fijo. Como por ejemplo el ingreso de un cheque, normalmente el banco cobra una comisión según el importe de éste, sin embargo el coste operacional para el banco es fijo, y probablemente no llegue a los 10 céntimos.

miércoles, 11 de enero de 2012

El Banco: La "Fábrica" de Seguros

No sé si lo habréis notado vosotros también, pero desde hace un par de años no dejo de recibir llamadas de mi oficina bancaria, en ocasiones es para ofrecerme alguna tarjeta de crédito, otras para ver si quiero poner dinero en algún depósito, pero la mayoría de las veces es para ofrecerme algún seguro: de hogar, de vida, de salud, del coche, seguros de viajes, accidentes, etc.

Antiguamente éramos los clientes los que íbamos al banco y pedíamos: dinero prestado o tipo de interés para nuestros ahorros, pero la crisis de crédito ha hecho que la banca experimente una nueva vuelta de tuerca, y se hayan dado cuenta de un negocio que hasta entonces era secundario y sobre el que no estaban fijando demasiado su atención: Los seguros.