En este punto, de la serie, vamos a cambiar a un producto de financiación a largo plazo, quizá el más conocido y utilizado, tanto por autónomos, pymes e incluso economías domésticas: El Préstamo.

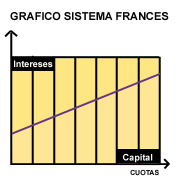
Es muy sencillo, o al menos lo parece porque es muy cotidiano. Lo más común es que tome forma de la siguiente manera: el banco nos presta dinero, y lo devolvemos en un plazo convenido en cuotas periódicas que comprenden capital e intereses, si el tipo de interés es fijo, las cuotas son todas iguales de principio a fin, y si es a tipo variable, dependerá de cada revisión del Euribor o el IRPH, depende de la referencia que se haya establecido. Lo normal es que el sistema de amortización sea Francés, eso significa que las cuotas al principio comprenden más intereses que capital, a mitad de la vida del préstamo lo que pagamos de capital e intereses en cada cuota se equilibra, y al final siempre pagamos mucho más capital progresivamente, siendo las últimas cuotas prácticamente sólo de capital. No obstante, hay otros sistemas de amortización, pero la banca hoy en día prácticamente usa en exclusiva el Francés (les reporta mayores intereses, a parte de que cobran primero los intereses).
Sin embargo, hay muchas más consideraciones, las cuales vamos a abordar en las siguientes líneas.