Mostrando entradas con la etiqueta banco. Mostrar todas las entradas

domingo, 3 de agosto de 2014

Un Rescate Bancario, ¿La Banca Siempre Gana?

Desde que era un niño siempre he oído en casa, en la calle, en el colegio, en el instituto y universidades: "la banca siempre gana". Pero, ¿es esto verdad, es así?

De forma genérica, creo que la afirmación es correcta, más aún cuando vemos los continuos rescates, inyecciones de liquidez, ventas del Estado con pérdidas millonarias, etc.

Sin embargo, pensemos de alguna manera que un banco es una persona (de hecho lo es, pues como toda empresa, son personas jurídicas), pero demos a estas empresas especiales que son los bancos e instituciones financieras, algo parecido a una personalidad, de forma que podamos extrapolar las situaciones cotidianas para un mortal sobre un banco.

Veamos el ejemplo, sencillo, para todos los públicos y que fácilmente nos harán entender y analizar la situación, para además concluir a nuestro propio criterio:

domingo, 2 de febrero de 2014

Depósitos vs. Fondos de Inversión

El mundo sigue girando y donde ayer podíamos decir "blanco" hoy decimos "negro" y mañana es posible que sea "gris". Las finanzas son así, y si los particulares y pymes accedíamos a unos tipos de interés en depósitos muy atractivos con la Guerra del Pasivo, hoy la rentabilidad de plazos fijos y depósitos es mínima. Tal y cómo están las cosas, ¿hay alguna alternativa interesante para nuestros ahorros?

sábado, 25 de enero de 2014

¿Tendré problemas con mi cuenta por culpa de SEPA?

No sé si habréis oido algo del tema SEPA, si ya estáis al corriente o sin embargo esto os suena a chino o a otro conjunto de siglas que se han inventado para subirnos los impuestos.

La verdad es que no es comparable a la preocupación que nos puede suscitar una nueva subida de impuestos a las clases medias, pero sí que tiene su importancia, ya que os podéis ver sin recibir la nómina, pensión o transferencias si no os andáis con mucha atención. 

sábado, 17 de agosto de 2013

Vivir sin Cuenta Corriente


¿Es posible vivir sin cuenta corriente? ¿Qué grado de dependencia ha alcanzado el ciudadano que ni siquiera se plantea hacer una vida normal sin estar ligado a un banco?

sábado, 20 de abril de 2013

Canje de Preferentes de Bankia y su Arbitraje

Hace ya bastantes meses explicamos cómo funcionaban las preferentes, el problema que han suscitado a los tenedores de estos títulos híbridos y las posibles soluciones que estaban dando las diferentes entidades financieras para que alcanzaran liquidez.
En esta ocasión, es el turno de los bancos nacionalizados, y donde obviamente los focos mediáticos se centran en Bankia, ya que es de las tres la más grande, el volumen es mayor, ha generado una enorme polémica su nacionalización, y, a pesar de haberse saneado, aún no ha conseguido transmitir o comunicar con efectividad las bondades de su situación, la cual financieramente está ya controlada, gracias a que les han inyectado una barbaridad de millones de euros (en total fueron cerca de 24 mil millones de euros), y es que a pesar de todo esto, su imagen de marca se sigue deteriorando día a día con decisiones, vengan de Madrid o de Bruselas, como la que vamos a tratar a continuación: el canje de preferentes.

viernes, 22 de marzo de 2013

¿Hipoteca con suelo o sin suelo?

Ya hemos hablado lo que son los suelos o tipos mínimos de las hipotecas, pero lo que quizá no sabéis es que entidades financieras que ahora presumen de tener una oferta hipotecaria sin suelo, realmente lo llevan encubierto.

sábado, 2 de marzo de 2013

Avalar o No Avalar, esa es la cuestión

¿Quién no se ha encontrado alguna vez en la tesitura de responder a la pregunta de: "me puedes avalar"? Supongo que la mayoría, y si no es así, aún os quedan años de vida suficientes, alguien os lo pedirá, seguro.

Así que prestad un poco de atención a las siguientes líneas, veremos qué implicaciones tiene, a qué nos comprometemos al avalar un préstamo, a un familiar, amigo o vecino, qué os pedirá el banco, qué debemos preguntarnos a la hora de decidir si hacerlo o no, impuestos por avalar, etc.


domingo, 3 de febrero de 2013

La Financiación de Autónomos y Pymes X: el Factoring

Hoy vamos a hablar de un servicio bancario de financiación que no es tan común, sobre todo con las elevadas tasas de impagados comerciales que existen actualmente en nuestro país. Se trata del Factoring o anticipo de facturas. Es una forma que tienen las empresas de anticipar el cobro de facturas emitidas a clientes que se pagarán en un plazo pactado con dicho cliente, todo con la intermediación de una entidad financiera.

Veamos con un sencillo ejemplo cómo funciona, y luego pasaremos a ver las caracterísiticas principales:

sábado, 19 de enero de 2013

¿Fin de la Guerra del Pasivo?

Hace algún tiempo definimos en el blog lo que era para los bancos el Pasivo y qué era la "Guerra del Pasivo".

Hoy, nos encontramos con un mercado de depósitos "castrado" en materia de rentabilidades, en una clara maniobra del Banco de España (BdE) donde parece no actuar como controlador o regulador de los bancos, sino que en este asunto está actuando como si se tratase de un líder o director de orquesta del oligopolio bancario que se está formando en España, ya que en una recomendación "verbal", obliga a los bancos y cajas españolas a no superar determinadas rentabilidades, para clientes minoristas, en depósitos a plazo, cuentas, pagarés y bonos.

De esta forma, nos podemos preguntar ¿es el fin de la Guerra del Pasivo de la que tantos ahorradores se han beneficiado en los últimos tiempos? ¿Cuáles son las intenciones del BdE? ¿Qué efectos puede tener?

martes, 16 de octubre de 2012

La Financiación de Autónomos y Pymes IX: el Confirming


Estamos acostumbrados a encontrarnos y hablar de modalidades de financiación para pyme's y autónomos donde ellos son protagonistas o titulares de las operaciones. Sin embargo, hoy vamos a acercarnos a un producto de financiación que normalmente usan las grandes empresas para pagar a proveedores, que principalmente son pyme's y autónomos: este producto o servicio es el confirming.

domingo, 30 de septiembre de 2012

La Bolsa (II): Consejos Básicos y Prácticos

Una vez explicado de forma sintética lo básico que hay que saber sobre la Bolsa (post anterior), pasaré a daros una serie de consejos, no para haceros millonarios, pero sí para actuar con cierta precaución y prudencia en el mercado abierto, evidentemente son consejos para economías domésticas, los profesionales tienen otros sistemas diferentes:


domingo, 23 de septiembre de 2012

La Bolsa (I): ¿qué es, cómo funciona, qué necesito?

No sé si a vosotros os pasa a menudo, pero frecuentemente, cuando entro en algunas webs, me aparece un anuncio y me dicen que invertir en bolsa es sencillo, que es fácil, que estoy perdiendo oportunidades para hacerme rico, ... Amigos, nada más lejos de la realidad, los mercados de valores o renta variable suponen entrar en un mundo complejo, no es tan sencillo, no es fácil, se puede perder mucho dinero, y difícilmente nos haremos ricos, pero menos aún si no tenemos un mínimo de conocimientos.

Se puede ganar dinero, es cierto, también se puede perder. Es más fácil perderlo que ganarlo, así que voy a intentar haceros llegar lo más básico para que no os sintáis perdidos si un día tenéis intención de invertir, heredáis títulos o bien, si por cultura financiera, queréis saber en qué consiste.

Antes de meternos con los consejos (próximo post), voy a tratar de explicar de manera sencilla y básica, para que todo el mundo lo pueda entender, qué son los mercados de valores y cómo funcionan:

miércoles, 19 de septiembre de 2012

La Hipoteca Perfecta

La Hipoteca Perfecta es la hipoteca cancelada, de eso no hay ninguna duda. Quizá ya se haya pasado el momento de las hipotecas, el boom hipotecario está de capa caída desde hace unos años, básicamente porque no hay liquidez en los mercados, se presta poco dinero y caro, los alquileres han bajado, los ciudadanos no estamos por la labor de seguir endeudándonos y la vivienda ya no es percibida como ese bien seguro de valoración creciente hasta el infinito y más allá.

Sin embargo, la tendencia puede invertirse si el precio de la vivienda baja todo lo que tiene que bajar y en un medio/largo plazo se consiguen reducir las elevadas tasas de paro.

Así que, si tienes pensado comprarte una casa (yo que tú no lo haría, alquila... ), este post te puede ayudar a definir lo que sería el préstamo hipotecario perfecto.

jueves, 6 de septiembre de 2012

Manos Arriba, esto es un Rescate

España va a ser rescatada. Desde mi punto de vista pensar lo contrario es una ingenuidad y lo pueden llamar crédito abierto, rescate blando o colchón de seguridad, al fin y al cabo el quid de la cuestión está en que un tercero tiene que poner dinero para que podamos seguir cumpliendo con nuestros compromisos de pago.

En primer lugar le ha tocado a los bancos, luego a las Comunidades Autónomas, que al fin y al cabo, la suma de las 17 comunidades es el resultado del propio Estado.

sábado, 1 de septiembre de 2012

El Banco se Come mis Impuestos

Las recientes medidas de subidas de impuestos y recortes masivos de servicios públicos van encaminadas a mitigar el déficit, que en gran medida se está agrandando por los elevados costes de la deuda pública, es decir, el coste de la financiación del país.

El Gobierno ha argumentado que buena parte del elevado coste de la deuda se debe a la necesidad de recapitalizar a los bancos, sin embargo, que sepamos, hoy por hoy (01/09/2012), la proporción que ha llegado a las entidades financieras con respecto a lo que se espera, es mínima.

miércoles, 1 de agosto de 2012

La Financiación de Autónomos y Pymes VIII: Las SGR

Hoy por hoy las garantías son muy importantes a la hora de que las PYME's y autónomos consigan financiación, y en ocasiones éstas garantías brillan por su ausencia.

En muchos casos, existen negocios o actividades que, funcionando bien, necesitan un plus de financiación para crecer, ya sea inversión en bienes de equipo, instalaciones, acceder a concursos para proveer a terceros, etc. Sin las garantías adecuadas, los bancos y entidades de crédito podrían no apoyar la inversión, y por tanto perder una buena oportunidad para crecer o asegurar la continuidad de la empresa.

En este sentido, las Sociedades de Garantía Recíproca, o más conocidas por su acrónimo SGR, juegan un papel fundamental y que en ocasiones por desconocimiento, dejamos de acudir a ellas. Vamos a conocerlas.

jueves, 26 de julio de 2012

La Financiación de Autónomos y Pymes VII: El Leasing

El leasing es un arrendamiento financiero, por el cual el Banco o la entidad financiera nos otorga una operación de financiación para la adquisición de bienes productivos, generalmente nuevos (aunque algunas entidades los admiten usados), ya sean mobiliarios (vehículos, maquinaria, ordenadores, equipamiento de oficina e industrial, etc.) o inmobiliarios (naves, oficinas, locales, etc.).

Sin embargo, tiene la particularidad de que la titularidad del bien es de la entidad financiera, y nos arrienda a nosotros el bien, de tal manera que las cuotas que pagamos, como si de un préstamo se tratase, contablemente tienen la consideración de un arrendamiento financiero, tal y como indicábamos en el párrafo anterior, con la especialidad de que con el pago de la última cuota o la cancelación de la financiación, obtenemos la carta de pago del bien y pasa a ser de nuestra propiedad.

jueves, 19 de julio de 2012

Los Regalos del Banco son Retribución en Especie


Como hemos visto en el post de los regalos por nóminas, en determinados momentos los bancos y cajas ponen en marcha ofertas para captar nuevos clientes, obsequiándonos con interesantes regalos.

Estos regalos que entregan las entidades financieras, tienen la consideración de retribución en especie, por lo tanto, el banco o caja le asigna una valoración económica, y a efectos fiscales es como si hubiéramos ingresado dicha cantidad de dinero.

Con respecto a estos regalos, tenemos que estar atentos cuando los aceptamos, y comprobar quién asume su repercusión fiscal, o lo que es lo mismo, si el banco realiza el ingreso a cuenta de dicha valoración y en qué proporción.

jueves, 28 de junio de 2012

Dación en Pago: Verdades y Mentiras

La dación en pago es un tipo de operación que ha saltado a la actualidad derivada del desplome del mercado hipotecario.

En este ámbito, con relación a los préstamos hipotecarios, es decir, préstamos donde la garantía es una propiedad inmobiliaria, nos centraremos en lo más urgente y probablemente los casos más habituales, que el bien hipotecado sea nuestra propia vivienda.

De esta forma, en el contexto descrito, con la dación en pago el deudor salda su deuda con el banco con la entrega de la vivienda, por tanto, y dicho de otro modo, el banco recibe la vivienda como pago de la deuda pendiente.

¿Es todo tan fácil y tan bonito? No, ni es fácil, ni es bonito.

viernes, 15 de junio de 2012

La Financiación de Autónomos y Pymes VI: el Préstamo

En este punto, de la serie, vamos a cambiar a un producto de financiación a largo plazo, quizá el más conocido y utilizado, tanto por autónomos, pymes e incluso economías domésticas: El Préstamo.

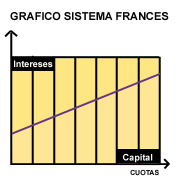
Es muy sencillo, o al menos lo parece porque es muy cotidiano. Lo más común es que tome forma de la siguiente manera: el banco nos presta dinero, y lo devolvemos en un plazo convenido en cuotas periódicas que comprenden capital e intereses, si el tipo de interés es fijo, las cuotas son todas iguales de principio a fin, y si es a tipo variable, dependerá de cada revisión del Euribor o el IRPH, depende de la referencia que se haya establecido. Lo normal es que el sistema de amortización sea Francés, eso significa que las cuotas al principio comprenden más intereses que capital, a mitad de la vida del préstamo lo que pagamos de capital e intereses en cada cuota se equilibra, y al final siempre pagamos mucho más capital progresivamente, siendo las últimas cuotas prácticamente sólo de capital. No obstante, hay otros sistemas de amortización, pero la banca hoy en día prácticamente usa en exclusiva el Francés (les reporta mayores intereses, a parte de que cobran primero los intereses).

Sin embargo, hay muchas más consideraciones, las cuales vamos a abordar en las siguientes líneas.