Mostrando entradas con la etiqueta hipoteca. Mostrar todas las entradas

lunes, 27 de enero de 2014

Un mes de hipoteca o alquiler gratis

Con lo complicado que se está haciendo llegar a fin de mes, creo que nadie pasará de largo por la siguiente iniciativa de los amigos de "Dinaru", que sin duda aplaudo desde aquí y de la que nos hacemos eco a continuación:

sábado, 17 de agosto de 2013

Vivir sin Cuenta Corriente


¿Es posible vivir sin cuenta corriente? ¿Qué grado de dependencia ha alcanzado el ciudadano que ni siquiera se plantea hacer una vida normal sin estar ligado a un banco?

viernes, 22 de marzo de 2013

¿Hipoteca con suelo o sin suelo?

Ya hemos hablado lo que son los suelos o tipos mínimos de las hipotecas, pero lo que quizá no sabéis es que entidades financieras que ahora presumen de tener una oferta hipotecaria sin suelo, realmente lo llevan encubierto.

martes, 11 de diciembre de 2012

¿Fin de la desgravación por Vivienda en 2013?

Se está hablando mucho de la repercusión fiscal que tendrá la supresión de la desgravación por la adquisición de primera vivienda en el año 2013, es decir, la declaración del IRPF que haremos en el año 2014.

Principalmente la preocupación viene dada por los hipotecados, ya que hasta ahora las cuotas satisfechas se venían desgravando hasta un máximo de 9.040 euros anuales aplicando un 15% sobre esta cantidad.

El Gobierno ha anunciado que se suprimirá, pero este anuncio ha confundido a la mayoría de la población, y por otro lado tampoco ha quedado muy claro exactamente qué se suprime.

Tratemos de arrojar algo de luz:

miércoles, 19 de septiembre de 2012

La Hipoteca Perfecta

La Hipoteca Perfecta es la hipoteca cancelada, de eso no hay ninguna duda. Quizá ya se haya pasado el momento de las hipotecas, el boom hipotecario está de capa caída desde hace unos años, básicamente porque no hay liquidez en los mercados, se presta poco dinero y caro, los alquileres han bajado, los ciudadanos no estamos por la labor de seguir endeudándonos y la vivienda ya no es percibida como ese bien seguro de valoración creciente hasta el infinito y más allá.

Sin embargo, la tendencia puede invertirse si el precio de la vivienda baja todo lo que tiene que bajar y en un medio/largo plazo se consiguen reducir las elevadas tasas de paro.

Así que, si tienes pensado comprarte una casa (yo que tú no lo haría, alquila... ), este post te puede ayudar a definir lo que sería el préstamo hipotecario perfecto.

jueves, 28 de junio de 2012

Dación en Pago: Verdades y Mentiras

La dación en pago es un tipo de operación que ha saltado a la actualidad derivada del desplome del mercado hipotecario.

En este ámbito, con relación a los préstamos hipotecarios, es decir, préstamos donde la garantía es una propiedad inmobiliaria, nos centraremos en lo más urgente y probablemente los casos más habituales, que el bien hipotecado sea nuestra propia vivienda.

De esta forma, en el contexto descrito, con la dación en pago el deudor salda su deuda con el banco con la entrega de la vivienda, por tanto, y dicho de otro modo, el banco recibe la vivienda como pago de la deuda pendiente.

¿Es todo tan fácil y tan bonito? No, ni es fácil, ni es bonito.

viernes, 15 de junio de 2012

La Financiación de Autónomos y Pymes VI: el Préstamo

En este punto, de la serie, vamos a cambiar a un producto de financiación a largo plazo, quizá el más conocido y utilizado, tanto por autónomos, pymes e incluso economías domésticas: El Préstamo.

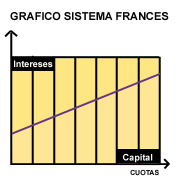
Es muy sencillo, o al menos lo parece porque es muy cotidiano. Lo más común es que tome forma de la siguiente manera: el banco nos presta dinero, y lo devolvemos en un plazo convenido en cuotas periódicas que comprenden capital e intereses, si el tipo de interés es fijo, las cuotas son todas iguales de principio a fin, y si es a tipo variable, dependerá de cada revisión del Euribor o el IRPH, depende de la referencia que se haya establecido. Lo normal es que el sistema de amortización sea Francés, eso significa que las cuotas al principio comprenden más intereses que capital, a mitad de la vida del préstamo lo que pagamos de capital e intereses en cada cuota se equilibra, y al final siempre pagamos mucho más capital progresivamente, siendo las últimas cuotas prácticamente sólo de capital. No obstante, hay otros sistemas de amortización, pero la banca hoy en día prácticamente usa en exclusiva el Francés (les reporta mayores intereses, a parte de que cobran primero los intereses).

Sin embargo, hay muchas más consideraciones, las cuales vamos a abordar en las siguientes líneas.

domingo, 18 de marzo de 2012

¿Se puede quitar el "Suelo" de mi Hipoteca? ¿Qué es?

Muchos ya sabréis que cuando se habla en los medios y en la prensa especializada del "suelo" de la hipoteca, o de la "cláusula suelo", se está hablando del tipo de interés mínimo del préstamo hipotecario y nada tiene que ver con el pavimento de vuestra vivienda.

martes, 28 de febrero de 2012

Hipotecas Multidivisas: Socorro, con cada cuota mi deuda sube en vez de bajar!!

Cada vez que miro en Internet la cotización del Yen o del Franco Suizo, me acuerdo de mi amigo Manolo, que buenos tiempos pasábamos: primero echábamos un partido de squash y luego nos tomábamos unas cervezas en el bar. Hace años que no sé de Manolo, de vez en cuando nos enviamos un SMS de Navidad, pero poco sé ya de él.

Todavía recuerdo cuando allá por el año 2007 él me preguntó por las Hipotecas Multidivisas, mientras nos tomábamos unas cañas tras una sesión de squash, le conté lo que yo sabía:

miércoles, 11 de enero de 2012

El Banco: La "Fábrica" de Seguros

No sé si lo habréis notado vosotros también, pero desde hace un par de años no dejo de recibir llamadas de mi oficina bancaria, en ocasiones es para ofrecerme alguna tarjeta de crédito, otras para ver si quiero poner dinero en algún depósito, pero la mayoría de las veces es para ofrecerme algún seguro: de hogar, de vida, de salud, del coche, seguros de viajes, accidentes, etc.

Antiguamente éramos los clientes los que íbamos al banco y pedíamos: dinero prestado o tipo de interés para nuestros ahorros, pero la crisis de crédito ha hecho que la banca experimente una nueva vuelta de tuerca, y se hayan dado cuenta de un negocio que hasta entonces era secundario y sobre el que no estaban fijando demasiado su atención: Los seguros.