Mostrando entradas con la etiqueta interés. Mostrar todas las entradas

miércoles, 19 de septiembre de 2012

La Hipoteca Perfecta

La Hipoteca Perfecta es la hipoteca cancelada, de eso no hay ninguna duda. Quizá ya se haya pasado el momento de las hipotecas, el boom hipotecario está de capa caída desde hace unos años, básicamente porque no hay liquidez en los mercados, se presta poco dinero y caro, los alquileres han bajado, los ciudadanos no estamos por la labor de seguir endeudándonos y la vivienda ya no es percibida como ese bien seguro de valoración creciente hasta el infinito y más allá.

Sin embargo, la tendencia puede invertirse si el precio de la vivienda baja todo lo que tiene que bajar y en un medio/largo plazo se consiguen reducir las elevadas tasas de paro.

Así que, si tienes pensado comprarte una casa (yo que tú no lo haría, alquila... ), este post te puede ayudar a definir lo que sería el préstamo hipotecario perfecto.

viernes, 15 de junio de 2012

La Financiación de Autónomos y Pymes VI: el Préstamo

En este punto, de la serie, vamos a cambiar a un producto de financiación a largo plazo, quizá el más conocido y utilizado, tanto por autónomos, pymes e incluso economías domésticas: El Préstamo.

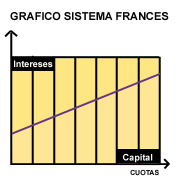
Es muy sencillo, o al menos lo parece porque es muy cotidiano. Lo más común es que tome forma de la siguiente manera: el banco nos presta dinero, y lo devolvemos en un plazo convenido en cuotas periódicas que comprenden capital e intereses, si el tipo de interés es fijo, las cuotas son todas iguales de principio a fin, y si es a tipo variable, dependerá de cada revisión del Euribor o el IRPH, depende de la referencia que se haya establecido. Lo normal es que el sistema de amortización sea Francés, eso significa que las cuotas al principio comprenden más intereses que capital, a mitad de la vida del préstamo lo que pagamos de capital e intereses en cada cuota se equilibra, y al final siempre pagamos mucho más capital progresivamente, siendo las últimas cuotas prácticamente sólo de capital. No obstante, hay otros sistemas de amortización, pero la banca hoy en día prácticamente usa en exclusiva el Francés (les reporta mayores intereses, a parte de que cobran primero los intereses).

Sin embargo, hay muchas más consideraciones, las cuales vamos a abordar en las siguientes líneas.

viernes, 1 de junio de 2012

La "Guerra del Pasivo" y cómo sacar provecho (VII): Pagarés bancarios


La actual situación económica y la penalización que impuso el Ministerio de Economía y Hacienda con la Ley Salgado a los superdepósitos (hoy ya derogada a 01/09/2012) propició que los bancos agudizaran el ingenio para crear productos bancarios de ahorro que bordearan esta Ley y evitara dichas penalizaciones, al tiempo que ofrecían interesantes rentabilidades a sus clientes.

La Ley venía a decir que todos los depósitos que tuvieran tipos superiores a Euribor + 1,00 (plazo 12 meses) tendrían penalizaciones, debiendo el banco incrementar las cantidades aportadas al Fondo de Garantía de Depósitos (FGD, los famosos 100.000 euros por persona y banco) aumentando su ponderación en un 500%. Por tanto, el banco no sólo tenía el coste del propio interés que le pagaba al cliente, sino que también tenía que aumentar la cantidad que se provisionaba en el FGD.

De esta forma, a finales en 2011 lanzan la comercialización de pagarés. Muchos bancos los venden y ofrecen a sus clientes como si fueran depósitos a plazo fijo, sin embargo, tienen varias diferencias importantes, las cuales vamos a ir descubriendo a lo largo de este post.

miércoles, 18 de abril de 2012

La Financiación de Autónomos y Pymes IV: Descuento Comercial y el Banco

En el anterior post vimos los conceptos básicos de una línea de descuento, instrumento básico para el anticipo de efectos mercantiles por parte de autónomos y pyme's. En este post vamos a ver los aspectos que hay que tener en cuenta de este medio de financiación con respecto a nuestra relación con el banco.

viernes, 13 de abril de 2012

La Financiación de Autónomos y Pymes III: Descuento Comercial y tu negocio

El descuento comercial es uno de los productos de financiación a corto plazo más utilizado por las empresas, por tanto uno de los más comunes, pero al mismo tiempo un gran desconocido para muchos, a pesar de llevar años trabajando con este tipo de financiación.

En este post vamos a saber exactamente cómo funciona, y en el próximo vamos a ver todos los aspectos a tener en cuenta a la hora de contratarlo, utilizarlo, negociar con el banco, etc.

domingo, 18 de marzo de 2012

¿Se puede quitar el "Suelo" de mi Hipoteca? ¿Qué es?

Muchos ya sabréis que cuando se habla en los medios y en la prensa especializada del "suelo" de la hipoteca, o de la "cláusula suelo", se está hablando del tipo de interés mínimo del préstamo hipotecario y nada tiene que ver con el pavimento de vuestra vivienda.

martes, 28 de febrero de 2012

Hipotecas Multidivisas: Socorro, con cada cuota mi deuda sube en vez de bajar!!

Cada vez que miro en Internet la cotización del Yen o del Franco Suizo, me acuerdo de mi amigo Manolo, que buenos tiempos pasábamos: primero echábamos un partido de squash y luego nos tomábamos unas cervezas en el bar. Hace años que no sé de Manolo, de vez en cuando nos enviamos un SMS de Navidad, pero poco sé ya de él.

Todavía recuerdo cuando allá por el año 2007 él me preguntó por las Hipotecas Multidivisas, mientras nos tomábamos unas cañas tras una sesión de squash, le conté lo que yo sabía:

lunes, 23 de enero de 2012

La "Guerra del Pasivo" y cómo sacar provecho (VI): Participaciones Preferentes

Mucho se está hablando estos días de este producto financiero. Básicamente por las complicaciones para rescatar la inversión o su reembolso, ya que muchas personas que han intentado retirar el dinero que habían depositado en este producto de ahorro o inversión, se han dado cuenta de que no es posible y si lo es, se puede estar perdiendo mucho dinero, pues en su momento no prestaron atención a su carácter perpetuo.

lunes, 12 de diciembre de 2011

La "Guerra del Pasivo" y cómo sacar provecho (I): Depósitos a Plazo Fijo

Estoy seguro de que has oído o leído algún que otro comentario o noticia sobre “la guerra del pasivo”, por el contexto está claro que se refiere a los bancos, y si lees con atención te quedará claro que se refiere a la guerra que mantienen las entidades financieras por captar los ahorros del público en general.

Iremos por partes, lo primero es definir el pasivo. Con dos pinceladas de contabilidad, os puedo decir que normalmente los activos de una empresa suelen ser sus bienes y derechos y el pasivo sus deudas u obligaciones. En un banco, nuestros ahorros, el dinero que depositamos en ellos, son para dicho banco un pasivo, es decir, tienen la obligación de devolvérnoslos cuando los solicitemos, es otras palabras, es dinero que le estamos prestando al banco. Así pues, lo que para nosotros es un activo, para el banco es un pasivo.

Por tanto, y volviendo al principio, cuando se habla de guerra del pasivo se está aludiendo a la competición frenética entre entidades para captar nuestro dinero.

Dicho esto, las entidades diferencian el dinero que entra nuevo (ya sea que lo tengamos en otro banco, en casa o lo acabemos de recibir de una lotería, herencia o venta de alguna propiedad), del que ya tenemos en el banco, al primer tipo de dinero lo llaman "dinero nuevo", y es al que dirigen sus esfuerzos para conseguir atraer con sus ofertas de rentabilidades y productos de inversión y ahorro. Usualmente al "dinero nuevo" le dedican productos con rentabilidades superiores a las que ofrecen para el dinero que ya tenemos en el banco, pues de alguna manera están premiando nuestra voluntad de confiar y aumentar nuestros ahorros.

¿Cómo captan nuestro dinero?

miércoles, 7 de diciembre de 2011

El descubierto en cuenta corriente o libreta de ahorro II: Plazos y Gastos

En el anterior artículo vimos qué era un descubierto y cómo lo conceden los bancos. En este veremos qué plazos tenemos para devolver el dinero (regularizarlo, en el argot bancario) y los gastos que supone.

Plazo para regularizar
A pesar de que los números rojos son un negocio muy lucrativo para los bancos, estos no suelen concederlos alegremente (en caso de impago, el procedimiento de recuperación suele ser más complicado para el banco, debido a la propia naturaleza del contrato de cuenta corriente frente a la de un préstamo o crédito), y siempre tratarán que se vuelva a poner en positivo en intervalos de tiempo inferiores al mes, es decir, con el ingreso de la siguiente nómina/pensión. No obstante, lo normal es que no se inicie el procedimiento de reclamación del contrato hasta pasado los 90 días, aunque lo cierto es que si incumplimos más allá de 30 días, el sistema informático de nuestro banco nos registrará con dicho incumplimiento y en el supuesto de que en el futuro precisemos de financiación o de cualquier operación de crédito, este será un punto desfavorable.

Los gastos del descubierto
Un descubierto sale “un ojo de la cara”, pero en ocasiones puede ser nuestro único remedio para salir del paso. Pasemos a explicar los conceptos por los que nos cobran.